강건성
Monte Carlo로 결과의 폭을, walk-forward로 평가 구간과 같은 구간을 조정하지 않게 하고, 파라미터 민감도로 우위가 진짜인지 정점인지 확인합니다.
제품
제품차트, 드로잉, 레이아웃, 알림을 한곳에서.백테스트미래를 보지 않는 봉 단위 백테스트.Deepwick ScriptPine Script의 하위 집합을 실행합니다.무료 시작이메일 링크로 무료 계정. 비밀번호 불필요.커뮤니티
커뮤니티 스크립트다른 트레이더가 공개한 지표와 전략.탐색공유된 아이디어, 스크립트, 백테스트.트레이더 찾기스크립트를 만든 트레이더의 프로필.리소스
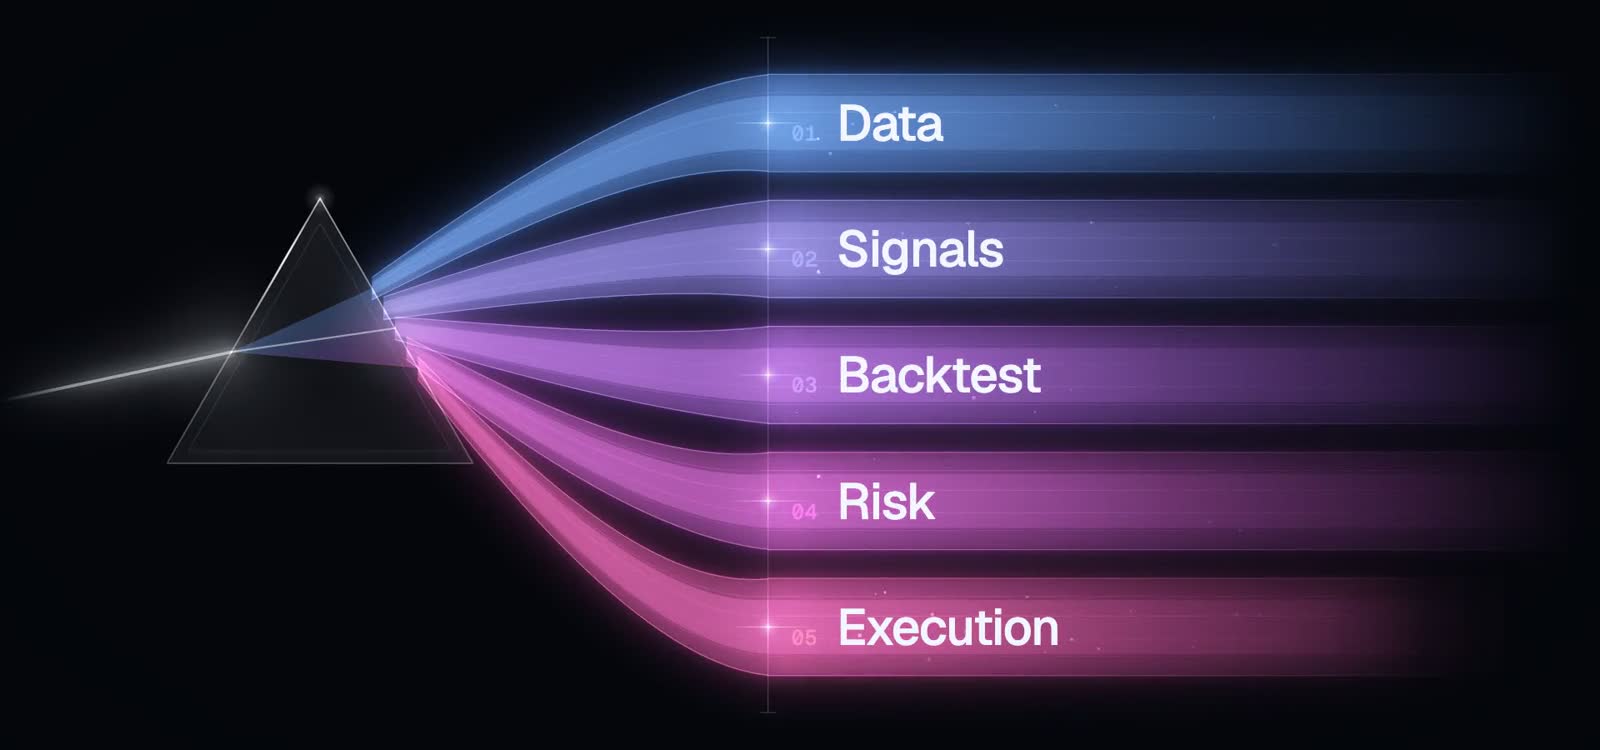
블로그차트와 백테스트 가이드.스크립트 레퍼런스스크립트 엔진이 지원하는 모든 함수.FAQ요금제, 데이터, 개인정보, 작동 방식.개발자REST API, 웹훅, 토큰.지원질문하거나 문제를 신고하세요.상태데이터 피드와 앱의 실시간 상태.여기에는 블랙박스가 없습니다. 각 단계가 무엇을 쓰고 무엇을 했는지 말해 줍니다.
분 단위의 진짜 히스토리: XAUUSD와 포렉스에 2003년부터의 M1, 그리고 Binance의 현물·USD-M 무기한 계약. 합성 피드도, 채워 넣은 캔들도 없습니다.
Deepwick가 실행하는 Pine Script 서브셋으로 짠 전략. Pine에서 컴파일되면 여기서도 컴파일됩니다. 문법도 함수도 같습니다.
캔들 단위로, 미래를 보지 않고. 모든 주문은 다음 시가에 체결되고止损·목표는 캔들 안의 경로를 따라갑니다. 실제 스프레드, 슬리피지, 수수료 포함.
순이익, profit factor, 승률, 최대 드로다운, Sharpe와 Sortino, buy & hold, 익스포저. 그다음 Monte Carlo, walk-forward, 파라미터 민감도.
필터를 통과한 신호는 알아서 나갑니다. Telegram, Discord, 이메일 알림과 브로커나 터미널로 가는 webhook.
Quant
전략을 다시 쓰지 않아도 같은 백테스트가 다른 질문에 답합니다.
Monte Carlo로 결과의 폭을, walk-forward로 평가 구간과 같은 구간을 조정하지 않게 하고, 파라미터 민감도로 우위가 진짜인지 정점인지 확인합니다.
같은 엔진에서 파라미터를 훑고 비용까지 계산에 넣습니다. 훑기에서 이긴 것은 walk-forward에서도 살아남아야 합니다.
최종 숫자만이 아니라 손실 분포: 드로다운이 어디에 몰리는지, 최악의 연패가 얼마인지, 그중 스프레드가 설명하는 몫은 얼마인지.
무료 플랜, 카드 불필요. 이메일을 입력해 시작하세요.
트레이더 겸 개발자 한 명이 만듭니다. 매주 업데이트.